5 Neulinge in der Top-Picks-Liste: Von diesen EU-Aktien ist Jefferies neuerdings mit am meisten überzeugt
Die US-Investmentbank Jefferies hat ihre EMEA Franchise Picks List aktualisiert. Die fünf neuen Aktien aus EU-Ländern in der Favoritenliste für die EMEA Region bieten ein Kurspotenzial von bis zu 57 %. Wir nennen die Namen dieser Top-Kauftipps und die Anlageargumente.
Die Börsen sind jüngst zwar etwas ins Stolpern gekommen. Das ist aber auch kein Wunder, schließlich sehen sich die Aktienmärkte mit einigen Stolpersteinen konfrontiert. Dazu zählen unter anderem ein hoher Ölpreis, die damit einhergehenden Zins- und Inflationsängste, die mit den riesigen KI-Investitionen verbundenen Rentabilitäts-Bedenken, sowie geopolitische Sorgen, wie der Ukraine-Krieg und der Iran-Krieg. In Europa kommen zu allem Überfluss auch noch gewalttätige Proteste hinzu, die vor allem in Frankreich eskalieren und damit ausgerechnet in jenem Land, das mitten drin steckt in einer Staatsschuldenkrise.
Angesichts dessen ist kein Wunder, dass der Euro STOXX 50 PI zuletzt um einige Prozentpunkte nachgegeben hat, wobei aber zu bedenken ist, dass der Rückschlag von neuen Kursbestmarken aus startete. Der langfristige charttechnische Aufwärtstrend ist weiterhin intakt, das gilt insbesondere für den Euro Stoxx 600 Index, der praktisch nach wie vor Tuchfühlung zu seinen erst kürzlich ausgestellten Rekorden hat.
Doch selbst wenn es in Sachen Charttrend momentan schlechter aussehen würde, sind speziell langfristige orientierte Anleger so oder so stets interessiert an neuen Anlageideen auf der Long-Seite. Auch die US-Investmentbank Jefferies ist kontinuierlich auf der Sucht nach aussichtsreichen Investments.
So führt man intern beispielsweise die so genannte Jefferies EMEA Franchise Picks List. Dahinter verbirgt sich eine Favoritenliste, welche diejenigen Aktien aus der Region EMEA (Europa, Naher Osten und Afrika) umfasst, von denen die Analysten des Hauses am meisten überzeugt sind.
Zielsetzung und Funktionsweise
Konkret fungiert die Franchise Picks List als Fokusliste für institutionelle Anleger. Statt aller hauseigenen Kaufempfehlungen bündelt Jefferies hier eine gezielte Auswahl von Werten, die durch spezifische Eigenschaften hervorstechen:
- Hohes Überzeugungsniveau (High Conviction): Es handelt sich um Titel, bei denen die zuständigen Branchenanalysten ein besonders starkes Chancen-Risiko-Verhältnis sehen.
- Differenzierte Analyse: Die Empfehlungen basieren oft auf eigenen Research-Ansätzen oder klaren Ausreißer-Thesen, die sich vom breiten Marktberichterstattungs-Konsens abheben.
- Anstehende Katalysatoren: Die enthaltenen Unternehmen zeichnen sich meist durch konkrete Auslöser aus (z. B. neue Produktzyklen, anstehende Restrukturierungen, Marktanteilsgewinne oder strategische Neuausrichtungen), die den Aktienkurs kurz- bis mittelfristig antreiben können.
- Strategische Themen: Die Auswahl spiegelt übergeordnete Anlagenausrichtungen wider – etwa Technologiewandel, Energieeffizienz oder demografische Trends.
Die Zusammensetzung ist nicht starr. Das Research-Team überprüft die Liste regelmäßig und nimmt Überarbeitungen vor. Werte werden neu aufgenommen, wenn sich eine besonders attraktive Konstellation ergibt, und entfernt, wenn das Kursziel erreicht wurde, die Investmentthese abgelaufen ist oder sich das Chance-Risiko-Profil verschlechtert hat.
Diese Auswahl resultiert aus einem Pool von mehr als 800 von Jefferies in der EMEA-Region beobachteten Unternehmen. Die in der aktuellen Liste vertretenen Konzerne weisen im Durchschnitt eine Marktkapitalisierung von 71 Mrd. Euro sowie ein rechnerisches Kurssteigerungspotenzial von 34% gemessen an den Zielvorgaben Kurszielen.
Bei der jüngsten Neuaufstellung gab es zehn Absteiger und neun Aufsteiger. Unter den Aufsteigern sind fünf Aktien von Unternehmen aus EU-Ländern. Zu jedem dieser Werte liefert das Research-Team in der zitierten Studie die grundlegende Anlagethese, die wesentlichen Punkte, in denen sich die eigene Meinung vom allgemeinen Marktkonsens unterscheidet, sowie die konkreten Kurstreiber und Anlässe für die erwarteten künftigen Wertsteigerungen. Das Quintett weist derzeit Kurspotenziale in einer Spanne von % bis % auf. Nachfolgend verraten wir mehr über diese Werte.
EMEA Franchise Picks List-Aufsteiger Nr. 1: DWS Group GmbH & Co. KGaA (ISIN: DE000DWS1001 – Kurs am 23.10.: 63,60 Euro - Kursziel: 90,00 Euro – Kurspotenzial: 41,5 %)
Warum die Anlageidee laut Jefferies attraktiv ist? DWS ist ein führender deutscher Vermögensverwalter mit einem verwalteten Vermögen von rund 1,2 Billionen EUR, aufgeteilt auf die Bereiche Xtrackers, Aktive Geldanlage, SQI (Systematische und Quantitative Investitionen) sowie Alternative Anlagen. Das Unternehmen befindet sich zu 79 % im Besitz der Deutschen Bank.
Die Neuausrichtung des deutschen Sparwesens – bestehend aus der Rentenreform, ETF-Sparplänen und dem 500 Mrd. Euro schweren Infrastrukturprogramm – erweitert schrittweise die Ertragsbasis der DWS im Heimatmarkt. Es handelt sich hierbei um eine mehrjährige Entwicklung, deren erste Vorteile ab 2027 spürbar werden dürften. Durch die Reformen verschieben sich geförderte Ersparnisse von Produkten mit hohen Garantien hin zu marktorientierten Lösungen, Lebenszyklus-Fonds und Standardoptionen, was hervorragend zum breiten Produktangebot und den Vertriebskanälen der DWS passt.
Die Firmen- und Mittelstandskundenkontakte der Deutschen Bank bieten einen hervorragenden Zugang zur betrieblichen Altersversorgung (der zweiten Säule des Rentensystems). Zudem könnte der schrittweise Wandel von beitragsorientierten Leistungszusagen hin zu Beitragszusagen größere Mandate bei der Umstrukturierung von Pensionen, bei Standard-Anlagelösungen sowie bei der Auslagerung von Pensionsrisiken schaffen.
Auf der Ebene der zweiten und dritten Säule wird das jährliche Brutto-Zuflusspotenzial bei vollständiger Umsetzung auf etwa 11 bis 23 Milliarden Euro geschätzt – noch bevor mögliche Beiträge aus der ersten Säule berücksichtigt sind. Xtrackers profitiert bereits vom wachsenden deutschen Markt für ETF-Sparpläne, während das Altersvorsorgedepot (AVD) ab 2027 einen zusätzlichen Kanal für die private Vorsorge öffnet. Das Infrastrukturprogramm bietet darüber hinaus eine längerfristige Chance für die Plattform der DWS im Bereich der Alternativen Anlagen.
Warum Jefferes von der Anlageidee überzeugt ist? Der Vertrieb ist der Schlüssel zum Erfolg. Die Kanäle der Deutschen Bank für Privatkunden, Vermögende und Firmenkunden bieten zusammen mit den 42 Neobroker-Partnerschaften von Xtrackers einen fest verankerten Zugang zu beratenen wie auch zu eigenständigen Anlegern. Bereits etwa 40 % des deutschen Neugeschäfts von Xtrackers werden digital generiert. Das ist besonders wichtig, weil die Teilnahme am Altersvorsorgedepot freiwillig ist („Opt-in“) und die Ergebnisse stark von der Kundengewinnung und dem Vertrieb abhängen werden.
Zusätzlich verwaltet die DWS knapp 100 Mrd. Euro an Vermögenswerten deutscher institutionalisierter Altersvorsorgeeinrichtungen. Die Verbindung zur Deutschen Bank hat sich zudem über den reinen Fondsvertrieb hinaus erweitert und umfasst nun auch die Ausreichung von Privatkrediten, die diskretionäre Vermögensverwaltung (DPM) sowie eine engere Abstimmung in der Unternehmensführung. Die DWS verfügt somit über mehrere Wege, um am Aufbau des kapitalgedeckten deutschen Sparmarkts teilzuhaben, wobei sich die finanziellen Vorteile voraussichtlich schrittweise aufbauen werden.
Bewertung und Kurstreiber: Das Kursziel von 90 Euro ergibt sich aus der Anwendung des für das übernächste Geschäftsjahr erwarteten Kurs-Gewinn-Verhältnisses von etwa 14 auf den für das Geschäftsjahr 2027 geschätzten Gewinn je Aktie. Dies entspricht einem operativen Wert von etwa 82 Euro je Aktie zuzüglich rund 6 Euro je Aktie an Überschusskapital. Da diese Berechnung keine Ausweitung der Bewertungskennzahlen annimmt, beruht das Kurspotenzial auf der tatsächlichen Erreichung der Gewinne je Aktie sowie auf Kapitalrückzahlungen an die Aktionäre.
Wichtige Kurstreiber sind: 1) Die Ergebnisse für das dritte Quartal 2026 (am 28. Oktober); 2) eine mögliche Sonderdividende im Jahr 2027 aus Überschusskapital von rund 1,2 Mrd. Euro (die vorherige Sonderdividende von 4,00 Euro je Aktie bzw. insgesamt 800 Mio. Euro bezog sich auf das Geschäftsjahr 2023 und wurde im Juni 2024 ausgezahlt, nachdem zuvor signalisiert worden war, dass bis zu 1 Mrd. Euro für Aktionärsrenditen zur Verfügung stehe).
3) erste Anzeichen für die Nutzung des Altersvorsorgedepots ab Januar 2027 und die Inanspruchnahme von Befreiungsmöglichkeiten („Opt-out“) in der zweiten Säule sowie eine potenzielle Klarheit der Politik bis Jahresende bezüglich der Kapitalrente in der ersten Säule; 4) die Offenlegung der finanziellen Rahmenbedingungen und Leistungskennzahlen für die diskretionäre Vermögensverwaltung zwischen der Deutschen Bank und der DWS sowie Fortschritte bei der Einwerbung und dem Einsatz von Kapital für Privatkredite; und 5) eine anhaltende Erholung des Marktanteils bei den Mittelzuflüssen von Xtrackers.
Die Jefferies-Schätzungen zu DWS im Überblick
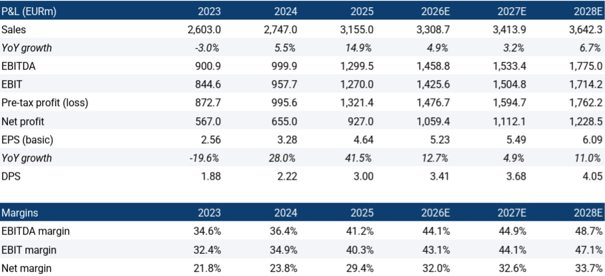
Quelle: Jefferies
EMEA Franchise Picks List-Aufsteiger Nr. 2: Genmab (ISIN: DK0010272202 – Kurs am 23.10.: 2.644,00 Euro - Kursziel: 2.900,00 Euro – Kurspotenzial: 9,7 %)
Warum die Anlageidee laut Jefferies attraktiv ist? Genmab ist ein dänisches Onkologie-Unternehmen, das den Wandel von einem auf Lizenzgebühren basierenden Biotech-Unternehmen mit Präparaten wie Darzalex, Kesimpta und Epkinly hin zu einem kommerziellen Biopharma-Konzern durch die beiden hundertprozentigen Hoffnungsträger Rina-S und Peto vollzieht. Die Analysten prognostizieren einen Umsatzanstieg von 3,7 Mrd. Dollar im Geschäftsjahr 2025 auf 6,9 Mrd. Dollar im geschätzten Geschäftsjahr 2028, was die Gruppe durch den Steilabfall bei den Lizenzgebühren für Darzalex ab dem geschätzten Jahr 2029 tragen sollte, wo die Erträge von 3,55 Mrd. Dollar im Jahr 2028 auf 1,2 Mrd. Dollar im Jahr 2030 sinken dürften.
Das vierte Quartal 2026 bringt drei entscheidende Studienergebnisse, von denen das erste bereits geliefert hat: Die Phase-III-Studie DLBCL-2 für Epkinly reduzierte das Risiko eines Fortschreitens der Krankheit oder des Todes um 51 % (Risikoverhältnis = 0,49) sowohl in der IPI-3-5- als auch in der breiteren IPI-2-5-Patientengruppe. Damit wurde die Hürde von etwa 40 %, die Investoren nach Einschätzung von Jefferies angesetzt hatten, komfortabel überschritten. Dies entlastet allein in der IPI-3-5-Gruppe ein Spitzenumsatzpotenzial von 1,4 Mrd. Dollar von Risiken, und die IPI-2-Patienten, die etwa 20 % der Erstlinien-Behandlungen bei großzelligen B-Zell-Lymphomen ausmachen, deutet darauf hin, dass sich die Schätzungen von Jefferies als konservativ erweisen könnten.
Die Aktien scheinen die Entwicklungspipeline aus Sicht der Analysten nach wie vor zu vernachlässigen: Beim aktuellen Kurs (in der Studie war das bei 2.542 DKK) werden Peto und Rina-S zusammen mit nur etwa 700 DKK bewertet, verglichen mit 1.112 DKK in unserer Summe-der-Einzelteile-Bewertung.
Warum Jefferes von der Anlageidee überzeugt ist? Neue Daten zu Rina-S bei platinresistentem Eierstockkrebs an 109 Patienten zeigten ein mittleres progressionsfreies Überleben von 9,5 Monaten gegenüber 5,6 Monaten bei Elahere, und das ohne Einschränkung bei der Folatrezeptor-Alpha-Expression. Die Zwölfmonats-Gesamtüberlebensrate von 66,6 % deutet auf ein Gesamtüberleben von nahezu 24 Monaten hin, was über den etwa 22 Monaten liegt, die Experten zuvor als grundlegend bezeichnet hatten. Zudem war die Wirksamkeit über alle Untergruppen hinweg konsistent, was eine Marktausweitung über die Zulassung von Elahere hinaus unterstützt, die bei über 75 % liegt.
Für die Phase III sieht Jefferies einen Vorteil beim progressionsfreien Überleben von mehr als 45 % bei sauberem Sicherheitsprofil als optimistisches Szenario mit einem Kurspotenzial im niedrigen bis mittleren Teenie-Prozentbereich und unter 25 % als vorsichtiges Szenario mit einem begrenzten Rückschlagrisiko im niedrigen zweistelligen Prozentbereich. Darüber hinaus bietet Peto das überzeugendste Kurspotenzial: jeweils 3,5 Mrd. Dollar Spitzenumsatz bei metastasiertem und lokal fortgeschrittenem Kopf-Hals-Krebs, wobei die Studienergebnisse zur Erstlinienbehandlung auch die ähnlich große Chance beim lokal fortgeschrittenen Krebs von Risiken befreien dürften, die derzeit noch nicht in den Konsensschätzungen enthalten ist.
Die Erfolgs-Messlatte in Phase III ist aus Sicht von Jefferies niedrig, wenn man die geringe Wirksamkeit der derzeitigen Standardtherapien bedenkt. Das Chancen-Risiko-Verhältnis ist hier vielleicht das attraktivste in unserem gesamten Abdeckungsbereich von Großunternehmen.
Bewertung und Kurstreiber: Das Kursziel von 2.900 DKK basiert auf einer Summe-der-Einzelteile-Berechnung der risikoadjustierten Kapitalwerte, wobei Darzalex etwa 1.000 DKK je Aktie beisteuert, Peto 641 DKK; Rina-S 471 DKK und Epkinly 401 DKK. Das optimistische Szenario liegt bei 3.550 DKK und das vorsichtige Szenario bei 1.400 DKK, wobei ein Misserfolg von Peto mit minus 696 DKK und von Rina-S mit minus 471 DKK die Hauptrisiken für die Unterseite darstellen.
Wichtige Kurstreiber sind: 1) Die Phase-III-Ergebnisse RAINFOL-02 für Rina-S bei platinresistentem Eierstockkrebs im vierten Quartal 2026; 2) die Phase-III-Ergebnisse LiGeRHN1 für Peto bei Erstlinien-Kopf-Hals-Krebs im vierten Quartal 2026; 3) Aktualisierungen auf dem Kongress der Europäischen Gesellschaft für Medizinische Onkologie, einschließlich Phase-II-Daten zu Peto bei Darmkrebs und Daten der OrigAMI-4-Studie von Johnson & Johnson für Rückschlüsse; 4) Details zur DLBCL-4-Studie für Epkinly auf der Tagung der Amerikanischen Gesellschaft für Hämatologie im Dezember; sowie 5) die Ergebnisse der LiGeRHN2-Studie für Peto im ersten Quartal 2027.
Die Jefferies-Schätzungen zu Genmab im Überblick
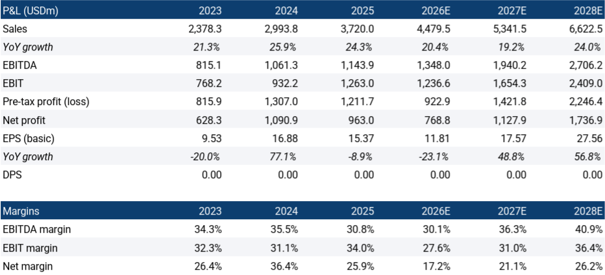
Quelle: Jefferies
EMEA Franchise Picks List-Aufsteiger Nr. 3: GTT (ISIN: FR0011726835 – Kurs am 23.10.: 205,00 Euro - Kursziel: 260,00 Euro – Kurspotenzial: 26,8 %)
Warum die Anlageidee laut Jefferies attraktiv ist? Gaztransport & Technigaz (GTT) ist auf die Entwicklung von Tieftemperatur-Membransystemen für Flüssigerdgas-Tanker spezialisiert. Das Unternehmen stellte zwischen 2015 und 2024 einen Marktanteil von 98 % aller Membranen und erzielt über ein lizenzbasiertes Geschäftsmodell außergewöhnliche operativ Gewinnspannen vor Zinsen, Steuern und Abschreibungen (68 % im ersten Halbjahr 2026).
Jefferies sieht einen mehrjährigen Auftragszyklus, der sich gerade erst in den Umsätzen abzuzeichnen beginnt. Nach einer Rekordzahl endgültiger Investitionsentscheidungen für Flüssigerdgas-Projekte im Jahr 2025 mit einer Kapazität von 84 Mio. Tonnen pro Jahr setzt sich dieser Trend auch in diesem Jahr fort (51 Mio. Tonnen pro Jahr im bisherigen Jahresverlauf 2026). Dies stützt einen anhaltend hohen Auftragseingang in den kommenden Jahren, wobei das Management in den nächsten zwei bis drei Jahren den Bau von etwa 250 Schiffen erwartet. Die hohe Abdeckung durch den bestehenden Auftragsbestand stützt ein Umsatzwachstum von 9 bis 10 % in den geschätzten Jahren 2027 und 2028.
Eine Analyse des Auftragsbestands deutet darauf hin, dass sich die Marge des Kerngeschäfts weiter verstärken kann, da der Durchschnittspreis pro Membran steigt, weil Nachlässe offenbar zurückgehen. Längerfristig kann sich weiteres Potenzial durch den Ausbau des Dienstleistungsangebots von GTT ergeben, das derzeit erst etwa 3 % des Konzernumsatzes ausmacht, während das Management Einsparpotenziale für Schiffseigner von mehreren Millionen Euro pro Schiff und Jahr sieht, was sich in spürbarem Mehrumsatz niederschlagen könnte.
Warum Jefferes von der Anlageidee überzeugt ist? Die Analysten liegen mit ihren Schätzungen für die Jahre 2027 und 2028 über dem Marktdurchschnitt und sie bewegen sich am oberen Ende der Prognosespanne für das Geschäftsjahr 2026. Die Erwartungen sind durch die Abdeckung des Auftragsbestands sehr gut untermauert; insbesondere für 2028 sind die erwarteten Erlöse im Kerngeschäft zu 76 % durch den Auftragsbestand gedeckt, verglichen mit einem historischen Durchschnitt von 58 % zwei Jahre im Voraus.
Eine differenzierte Analyse des Auftragsbestands zeigt, dass der durchschnittliche Preis pro Membran aufgrund sinkender Nachlässe steigt, was die Erhöhung der Gewinnspannen weiter stützen kann. Die Kapitalrückzahlungen an die Aktionäre sind gut abgesichert, da seit dem Börsengang eine Nettokassenposition gehalten wird, kombiniert mit einer Ausschüttungsquote der Dividende von 80 % (geschätzte Dividende je Aktie für 2026: 9,20 Euro) und einem geringen Kapitalbedarf für Investitionen. Das Hauptrisiko ist eine Verlangsamung der Auftragseingänge, die im vorsichtigen Szenario berücksichtigt ist.
Bewertung und Kurstreiber: Das Kursziel von 260 Euro ist der Durchschnitt aus drei Bewertungsmethoden zuzüglich der Dividende: ein Unternehmenswert zum operativen Ergebnis vor Zinsen, Steuern und Abschreibungen von 254 Euro (15-facher Wert), ein Kurs-Gewinn-Verhältnis von 272 Euro (20-facher Wert) sowie ein Barwertmodell von 230 Euro bei gewichteten Kapitalkosten von 9 %, was 252 Euro zuzüglich 9,20 Euro Dividende ergibt.
Die Analysten haben die Bewertungs-Vielfachen auf den Durchschnitt der Schätzungen für 2027 und 2028 fortgeschrieben, bei unveränderten Bewertungsvielfachen von 20 für das Kurs-Gewinn-Verhältnis und 15 für das operative Ergebnis vor Zinsen, Steuern und Abschreibungen, was dem Fünfjahresdurchschnitt zuzüglich einer Standardabweichung entspricht. Unser optimistisches Szenario liegt bei 280 Euro (ein Plus von 35 % bei mehr als 100 Aufträgen für Flüssigerdgas-Tanker pro Jahr ab 2027) und unser vorsichtiges Szenario bei 170 Euro (ein Minus von 18 %).
Wichtige Kurstreiber sind: 1) Die Zahlen zum dritten Quartal 2026 (veröffentlicht am 23. Oktober nach Börsenschluss), für die man einen Umsatz von 196 Mio. Euro erwartet hatte (1 % über den Markterwartungen); 2) neue Aufträge für Flüssigerdgas-Tanker und die Umwandlung der Projektpipeline von etwa 250 Schiffen aus bereits getroffenen Investitionsentscheidungen; 3) weitere endgültige Investitionsentscheidungen für Flüssigerdgas-Projekte; sowie 4) erste Preisgestaltungen für das erweiterte Dienstleistungsangebot.
Die Jefferies-Schätzungen zu GTT im Überblick
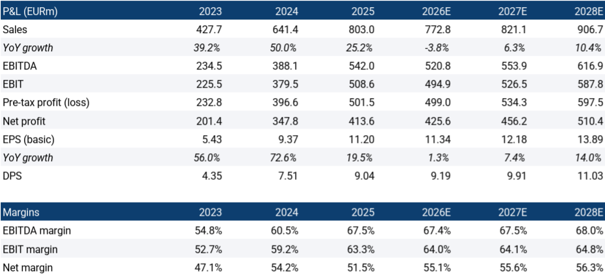
Quelle: Jefferies
EMEA Franchise Picks List-Aufsteiger Nr. 4: Inditex (ISIN: ES0148396007 – Kurs am 23.10.: 56,74 Euro - Kursziel: 67,00 Euro – Kurspotenzial: 18,1 %)
Warum die Anlageidee laut Jefferies attraktiv ist? Industria de Diseño Textil (Inditex) ist einer der weltweit größten Modeeinzelhändler mit sieben Vertriebslinien unter der Führung von Zara und mehr als 5.500 Filialen. Die Analysten sehen ein seltene Wachstumsformel im hohen einstelligen Prozentbereich: Ein jährliches Wachstum von etwa 8 % platziert Inditex auf einer kurzen Liste von neun liquiden europäischen Wachstumsunternehmen mit einem Börsenwert von über 50 Mrd. Euro, die eine erwartete jährliche Gesamtrendite für Aktionäre von rund 13 % bieten – verglichen mit 12 % bei globalen Qualitätswerten aus dem Konsumgütersektor.
Dies wird von zwei Treibern gestützt. Erstens transformiert die Modernisierung der Zara-Filialen das Einkaufserlebnis: Die wiedereröffnete Filiale in der Oxford Street 333 verfügt zu 100 % über Selbstbedienungskassen und 49 Umkleidekabinen (vorher 20), wobei Zara 70 % des Vorsteuergewinns des Konzerns beisteuert. Zweitens führt die faktische Abschaffung der Freigrenze in der EU (eine Gebühr von 3 Euro pro Paket ab dem 1. Juli) zu einer Preisbelebung bei Bekleidung: Wir haben Preiserhöhungen von etwa 20 % bei den reduzierten Preisen von Shein in Deutschland, Spanien und Frankreich gemessen, was Inditex helfen sollte, die Gewinnspannen gegenüber steigenden Beschaffungskosten zu behaupten.
Kooperationen wie Galliano bei Zara zeigen, dass Inditex höhere Preispunkte erschließt und gleichzeitig das Preis-Leistungs-Verhältnis im Massensegment beibehält, was etwa einen Prozentpunkt des von uns prognostizierten Wachstums von 9,5 % im dritten Quartal ausmacht.
Warum Jefferes von der Anlageidee überzeugt ist? Die Ergebnisse werden durch die Umsatzentwicklung gut abgesichert. Verfehlungen beim Ergebnis vor Zinsen und Steuern von 3 % im zweiten Quartal waren durch Vertriebskosten bedingt, während die Spanne der Bruttomarge von plus/minus 50 Basispunkten beibehalten wurde und alle Regionen währungsbereinigt im hohen einstelligen Prozentbereich wuchsen. Die Analysten prognostizieren ein organisches Wachstum von 9,2 % im Geschäftsjahr 2026/27 und von 8 % in den beiden folgenden Jahren bei einem Gewinn je Aktie von 2,17 Euro, 2,44 Euro und 2,72 Euro, womit die Schätzungen für die späteren Jahre mehr als 3 % über den Markterwartungen liegen.
Jefferies geht von einer unveränderten Bruttomarge aus und wiegen dabei die Rohstoff- und Frachtkosteninflation gegen ein vorteilhafteres Wettbewerbsumfeld auf, wobei die Marge beim Ergebnis vor Zinsen und Steuern von 20,2 % auf 21,6 % steigt. Der freie Cashflow sollte sich im Geschäftsjahr 2026/27 auf 6,1 Mrd. Euro beschleunigen (nach durchschnittlich 4,8 Mrd. Euro in den vergangenen zwei Jahren).
Wachstumspotenzial ist weiterhin vorhanden: Ein weltweiter Marktanteil von etwa 2 %, 59 Märkte, in denen mindestens ein Konzept abseits von Zara weniger als 50 Mio. Euro Umsatz erzielt, sowie durchschnittliche jährliche Umsatzwachstumsraten über vier Jahre von 12 % bei Bershka und 15 % bei Stradivarius.
Bewertung und Kurstreiber: Das Kursziel von 67 Euro basiert auf einem für das Kalenderjahr 2027 geschätzten Kurs-Gewinn-Verhältnis von 27,7 im Vergleich zu den aktuellen 22, mit denen die Aktien gehandelt werden. Die Analysten sehen Spielraum für eine Ausweitung von etwa 20 für 2028 auf den mittleren 20er-Bereich. Beim Kurs-Gewinn-Verhältnis im Verhältnis zur Gesamtrendite für Aktionäre liegt Inditex beim 1,9-fachen, gleichauf mit TJX und deutlich unter Costco (3,7-fach). Das optimistische Szenario liegt bei 78 Euro und das vorsichtige Szenario bei 45 Euro.
Wichtige Kurstreiber sind: 1) Die Neunmonatsergebnisse (am 2. Dezember); 2) die Bearbeitungsgebühr der EU von 2 Euro auf Pakete unter 150 Euro ab dem 1. November und weitere Abgaben auf EU-Importe; 3) drei weitere Galliano-Kollektionen; 4) die Wiedereröffnung in der Fifth Avenue und die Expansion in den USA; sowie 5) weitere Preiserhöhungen chinesischer Plattformen.
Die Jefferies-Schätzungen zu Inditex im Überblick
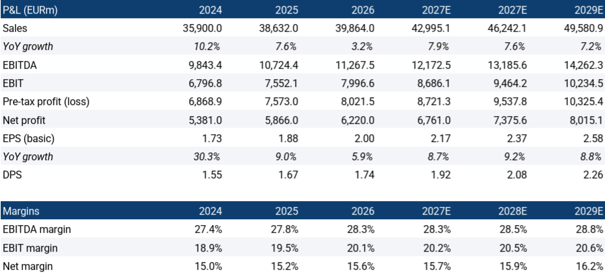
Quelle: Jefferies
EMEA Franchise Picks List-Aufsteiger Nr. 5: Kingspan (ISIN: IE0004927939 – Kurs am 23.10.: 89,35 Euro - Kursziel: 140,00 Euro – Kurspotenzial: 56,7%)
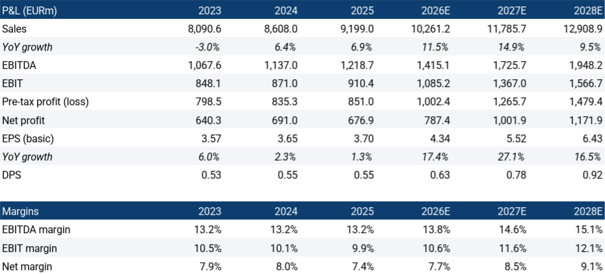
Warum die Anlageidee laut Jefferies attraktiv ist? Kingspan ist ein globaler Hersteller von Dämmstoffen und Gebäudehüllensystemen mit einer schnell wachsenden, auf Rechenzentren ausgerichteten Sparte namens Advnsys. Die Analysten sehen das Unternehmen als den herausragenden Wachstumssieger in der Branche: Sie Wir prognostizieren für die geschätzten Geschäftsjahre 2025 bis 2028 eine durchschnittliche jährliche Wachstumsrate des operativen Ergebnisses vor Zinsen, Steuern und Abschreibungen von etwa plus 20 % im Vergleich zu etwa plus 5 % bei Wettbewerbern sowie ein jährliches Umsatzwachstum von etwa 14,5 %, das größtenteils organischer Natur ist (etwa 12 % pro Jahr für die geschätzten Jahre 2026 bis 2028).
Advnsys ist hierbei der Motor: Der Umsatz verdreifacht sich annähernd von 1,65 Mrd. Euro im Geschäftsjahr 2025 auf 4,9 Mrd. Euro im geschätzten Geschäftsjahr 2028, während das operative Ergebnis vor Zinsen, Steuern und Firmenwertabschreibungen von 185 Mio. Euro auf 769 Mio. Euro steigt (Gewinnspanne von 11,1 % auf 15,7 %), wodurch der Anteil dieser Sparte am Gesamtergebnis des Konzerns von 19 % auf 44 % anwächst. Die inzwischen abgeschlossene Übernahme von BMC bringt eine Steigerung der Konzernmarge um etwa 100 Basispunkte, und die Analysten sehen die operative Marge des Konzerns vor Zinsen, Steuern und Firmenwertabschreibungen von 10,4 % im Geschäftsjahr 2025 auf 12,1 % im Geschäftsjahr 2027 und 12,6 % im Geschäftsjahr 2028 steigen.
Selbst nach der Anhebung der Prognose für das erste Halbjahr 2026 und dem BMC-Zukauf glaubt Jefferies, dass die Bewertung dies noch unzureichend widerspiegelt – ebenso wie das Potenzial, dass höher bewertete Vergleichsunternehmen mit der zunehmenden Marktdominanz von Advnsys immer vergleichbarer werden.
Warum Jefferes von der Anlageidee überzeugt ist? Die Jefferies-Schätzungen liegen sowohl über den Unternehmensprognosen als auch über den Markterwartungen. Die Zielvorgabe des Managements für das operative Ergebnis vor Zinsen, Steuern und Firmenwertabschreibungen im Geschäftsjahr 2027 impliziert rund 1.470 Mio. Euro (1.300 Mio. Euro auf eigenständiger Basis zuzüglich etwa 170 Mio. Euro für BMC), was zum damaligen Zeitpunkt deutlich über dem Marktdurchschnitt lag.
Die Analysten liegen mit 1.496 Mio. Euro etwa 2 % darüber, und die Schätzungen für den Gewinn je Aktie in den Jahren 2027 und 2028 liegen 3 % bzw. 7 % über den Markterwartungen. Die Ergebnisprognose vor Zinsen, Steuern und Firmenwertabschreibungen für das Geschäftsjahr 2026 wurde bereits von etwa 1.050 Mio. Euro auf rund 1.125 Mio. Euro angehoben und enthält BMC noch nicht. Fusionen und Übernahmen bieten weitere Handlungsspielräume.
Die Nettoverschuldung im Verhältnis zum operativen Ergebnis vor Zinsen, Steuern und Abschreibungen sinkt von 1,8 im Geschäftsjahr 2026 auf 1,0 im Geschäftsjahr 2027 und 0,4 im Geschäftsjahr 2028, wobei nach dem Geschäftsjahr 2026 keine weiteren Zukäufe in unseren Zahlen enthalten sind. Die Aktie reagierte zuletzt empfindlich auf die Stimmung rund um das Thema Künstliche Intelligenz, die Dynamik der Ertragslage jedoch nicht: Der Auftragseingang und der Auftragsbestand von Advnsys haben sich im zweiten Quartal 2026 mehr als verdoppelt.
Bewertung und Kurstreiber: Das aus einer Barwertmethode abgeleitetes Kursziel von 140 Euro nutzt gewichtete durchschnittliche Kapitalkosten von 7,8 % sowie eine langfristige Wachstumsrate von 2,5 % und entspricht etwa dem 15-fachen Unternehmenswert zum operativen Ergebnis vor Zinsen, Steuern und Abschreibungen für das geschätzte Geschäftsjahr 2027. Dies stellt trotz vergleichbarem Wachstum das untere Ende europäischer Rechenzentren-Werte dar (etwa 15- bis 20-fach; US-notierte Werte über 20-fach).
Die Aktien werden zum 17,9- bzw. 14,7-fachen des geschätzten Gewinns je Aktie für die Geschäftsjahre 2027 und 2028 sowie zum 11,7-fachen Unternehmenswert bezogen auf das operative Ergebnis vor Zinsen, Steuern und Abschreibungen für das geschätzte Geschäftsjahr 2027 gehandelt. Das optimistische Szenario liegt bei 226 Euro und das vorsichtige Szenario bei 84 Euro, was einem attraktiven Chancen-Risiko-Verhältnis entspricht.
Wichtige Kurstreiber sind: 1) Das Zahlenupdate zum dritten Quartal 2026 (am 9. November), bei dem wir ein organisches Wachstum von etwa plus 15 % erwarten (Advnsys etwa plus 30 %, Gebäudehüllen etwa plus 10 %) gegenüber etwa plus 12 % im zweiten Quartal; 2) eine akquisitionsbedingte Anhebung der Prognose für das Geschäftsjahr 2026 durch die Erstkonsolidierung von BMC; 3) etwaige Anpassungen der Prognose für das Geschäftsjahr 2027; 4) der Kapitalmarkttag in Oklahoma (am 10. November); sowie 5) größere Zukäufe.
Die Jefferies-Schätzungen zu Kingspan im Überblick
Quelle: Jefferies
Bildherkunft: AdobeStock_50134926