Anleihemarkt springt auf Rot: Was das Kredit-Warnsignal für Tech-Aktien bedeutet
Bei den KI-Infrastrukturanbietern wie Coreweave, Oracle, Nebius und IREN spitzt sich die Refinanzierungslage durch steigende Finanzierungskosten merklich zu. Wir zeigen, warum diese Kreditrisiken auch für Schwergewichte wie Nvidia sowie die großen Hyperscaler entscheidend werden.
In den vergangenen Jahren ist der Markt für Künstliche Intelligenz (KI) zu einem der kapitalintensivsten Investitionszyklen der modernen Technologiegeschichte herangewachsen. Während technologielastige US-Aktienindizes jüngst noch neue Rekorde markierten, sendet der Anleihemarkt zusehends eindeutige Warnsignale.
Laut einer aktuellen Studie des Analysehauses CFRA Research zeigt sich an den Kreditmärkten eine tiefgreifende Skepsis, die Aktienanleger nicht länger ignorieren sollten. Der Rentenmarkt signalisiert demnach unmissverständlich, dass der milliardenschwere Ausbau der KI-Infrastruktur Gefahr läuft, mit voller Wucht auf eine Wand steigender Finanzierungskosten zu prallen.
Als ein gutes Beispiel für das, was gerade am Markt passiert, taugen die Vorgänge rund um Coreweave, denn bei dem spezialisierten Cloud-Anbieter schrillten jüngst die Alarmsirenen mit am lautesten. Als die unbesicherten Anleihen des Unternehmens im Handel dramatisch unter ihren Nennwert fielen, trieb dies die effektive Rendite für Investoren in der Spitze auf fast 15 % nach oben.
Auslöser war eine öffentliche Äußerung der Unternehmensführung in der Financial Times, wonach man dringend einen besseren Zugang zu unbegrenzten Kapitalquellen über erstklassige Kreditbewertungen suche. Dies schürte am Markt sofort die Angst vor einem unkontrollierbaren Tempo bei der Schuldenaufnahme. Die Sorge vor rasant steigenden Kreditkosten erfasste daraufhin umgehend das gesamte Ökosystem der KI-Infrastruktur – von kleineren, aufstrebenden Cloud-Anbietern bis hin zu hochverschuldeten Großkonzernen.
Die Akteure an den Kreditmärkten wittern mehr Ungemach als jene an den Aktienmärkten
Besonders bemerkenswert ist dabei die bereits zuvor im Text angedeutete fundamentale Kluft, die sich derzeit zwischen dem Aktien- und dem Anleihemarkt auftut. Während oft noch eine Mehrheit der Aktienanalysten die Papiere der betroffenen Infrastrukturbauer weiterhin optimistisch zum Kauf empfiehlt, preisen die Kreditmärkte bereits das Risiko spürbar unter Druck geratener Schuldner ein.
Historische Erfahrungen zeigen jedoch, dass bei einer solchen Diskrepanz der Rentenmarkt meist das feinfühligere Gespür für herannahende strukturelle Krisen besitzt. Das fundamentale Problem liegt darin, dass der kontinuierliche Zugang zu billigem Kapital das Fundament des gesamten Sektors ist. Bricht dieser Zugang weg oder verteuert er sich drastisch, geraten die Geschäftsmodelle ins Wanken.
Wie stark sich die Finanzierungskosten der einzelnen Akteure im Bereich der KI-Infrastruktur mittlerweile voneinander unterscheiden, verdeutlicht der Blick auf die aktuellen Renditen der ausstehenden Dollar-Anleihen:
Effektive Renditen ausgewählter KI-Infrastrukturanbieter
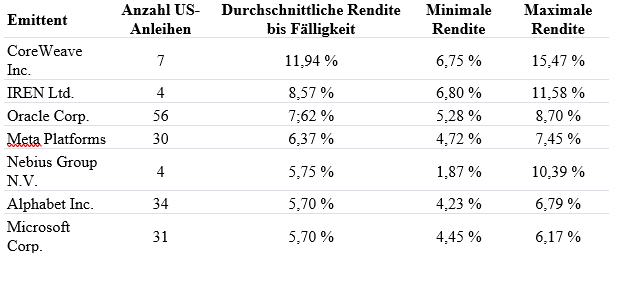
Quelle: CFRA / Bloomberg (Datenstand: 15. Oktober 2026)
Neoclouds mit kritischer Verschuldungslage
Um die Tragweite der Coreweave-Krise zu verstehen, muss man die zugrundeliegende Finanzierungsarchitektur der sogenannten „Neoclouds“ betrachten. Dabei handelt es sich um junge, spezialisierte Cloud-Anbieter, die in den letzten Jahren gigantische Kredite aufgenommen haben, um große Flotten an Nvidia-Grafikprozessoren (GPUs) aufzubauen. Diese Kredite wurden meist als besicherte Sachschulden strukturiert, bei denen die Nvidia-Hardware selbst und die Erlöse aus den damit verbundenen Kundenverträgen als Pfand dienten. Die Kreditsummen beliefen sich dabei oft auf 60 % bis 70 % des reinen Hardware-Wertes.
Dieses Modell erlaubte den jungen Anbietern zwar ein atemberaubendes Wachstum, da sie die enorme Nachfrage bedienen konnten, die die großen Tech-Giganten mangels eigener Kapazitäten zunächst nicht schnell genug abdeckten. Doch genau diese aggressive Strategie hat nun zu einer gefährlichen Konzentration von kurzfristigen Kreditfälligkeiten geführt.
Laut CFRA warnt das unabhängige Marktforschungsunternehmen Gartner in einem aktuellen Bericht bereits davor, dass mehr als 80 % dieser unabhängigen Cloud-Anbieter bis zum Jahr 2030 ihre Eigenständigkeit verlieren könnten. Die Kombination aus steigenden Zinsen, mangelnder Differenzierung und dem Risiko, dass die extrem teure Hardware wirtschaftlich veraltet, bevor sie ihre Anschaffungskosten eingespielt hat, lastet schwer auf dem Sektor.
Ein direkter Vergleich der wichtigsten Bilanzkennzahlen zeigt das gewaltige finanzielle Gefälle zwischen den hochverschuldeten Infrastrukturbauern und den finanzstarken Technologie-Giganten:
Finanzielle Kennzahlen der Marktteilnehmer im Vergleich, Angaben in Mio. Dollar
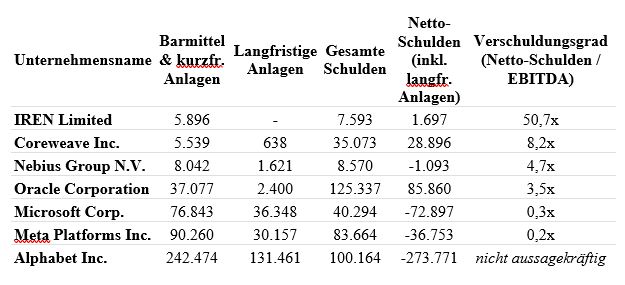
Quelle: CFRA / S&P Global Market Intelligence (Datenstand: 15. Oktober 2026)
Die enormen Diskrepanzen in diesen Bilanzen verdeutlichen, warum der Markt in dieser neuen Phase der Kreditrestriktion sehr genau zwischen den einzelnen Geschäftsmodellen differenzieren muss. Wie sich diese Risiken und Hebelwirkungen in der Praxis auf die verschiedenen Akteure verteilen, zeigt der detaillierte Blick auf die am stärksten betroffenen Segmente und Unternehmen:
KI-Infrastruktur-Sektor Nr. 1: Coreweave Inc. (ISIN: US21873S1087) – Im Epizentrum der Schuldenkrise trotz prall gefüllter Auftragsbücher
Das Unternehmen Coreweave steht derzeit im absoluten Brennpunkt der Kreditrisiken, weshalb die Analysten von CFRA ihr Kursziel drastisch um die Hälfte halbiert haben. Dabei ist die rein operative Nachfragesituation nach wie vor beeindruckend: Das Unternehmen verfügt über einen vertraglich gesicherten Auftragsbestand von über 104 Mrd. USD, und allein im laufenden Vierteljahr kamen neue Kundenverpflichtungen im Wert von 25 Mrd. USD hinzu. Diese Zahlen belegen eine exzellente, mehrjährige Umsatzvisibilität und zeigen, dass die strategischen Partnerschaften mit Größen wie OpenAI, Microsoft und Meta absolut intakt sind.
Das fundamentale Problem ist jedoch nicht der Umsatz, sondern die Kapitalstruktur. Coreweave sitzt auf einem Schuldenberg von rund 35 Mrd. USD und plant allein für das laufende Jahr massive Investitionsausgaben in ähnlicher Größenordnung. Wie die Analysten von CFRA basierend auf den jüngsten Quartalszahlen aufzeigen, ist die Nettozinsbelastung im Jahresvergleich um dramatische 140 % auf nunmehr 640 Mio. USD pro Quartal nach oben geschnellt. Da die Experten davon ausgehen, dass der negative freie Cashflow des Unternehmens noch bis mindestens 2029 anhalten wird, stellt diese Zinslast ein massives Hindernis für jede echte Ertragsverbesserung dar.
Das gesamte Geschäftsmodell von Coreweave hängt von einem kontinuierlichen, unbeschränkten Zugang zu den Kapitalmärkten ab. Wenn dieser Zugang nun dauerhaft teurer oder strukturell verengt wird, gerät das Fundament ins Wanken.
Da die Renditen für die eigenen unbesicherten Anleihen nun jedoch in Richtung der 15-%-Marke geschossen sind, verteuert sich jeder neue Finanzierungsschritt massiv. Das erhöht den Zinsdruck auf ein Unternehmen, das ohnehin einen negativen freien Cashflow aufweist, dramatisch. Die größte kurzfristige Hürde besteht nun darin, die beträchtlichen Kreditfälligkeiten bis zum Jahresende und im kommenden Jahr zu tragbaren Konditionen zu refinanzieren.
CoreWeave-Anleihe mit 9,625 % Kupon, Fälligkeit am 15. Juli 2032 – Performance seit Emission (in %)
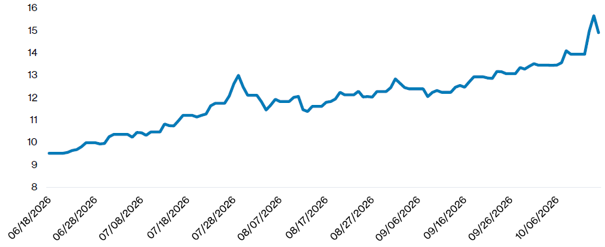
Quellen: CFRA, Bloomberg; Stand: 15.10.26
KI-Infrastruktur-Sektor Nr. 2: Oracle Corporation (ISIN: US68389X1054) – Die riskante Doppelrolle zwischen Expansionsdrang und hoher Verschuldung
Unter den etablierten Großkonzernen weist Oracle laut CFRA das komplexeste Risikoprofil auf. Das Unternehmen nimmt am Markt eine ungewöhnliche und potenziell gefährliche Doppelrolle ein: Es agiert einerseits als aggressiver Infrastrukturbauer auf Augenhöhe mit den größten Tech-Riesen, gehört gleichzeitig jedoch zu den am höchsten verschuldeten Akteuren in der gesamten Technologiebranche. Die Bruttoschulden belaufen sich mittlerweile auf über 125 Mrd. USD, während die geplanten Investitionen in den kommenden zwölf Monaten die Marke von 100 Mrd. USD anpeilen.
Diese Kombination führt dazu, dass die Analysten bei Oracle für die kommenden zwei Jahre mit einem anhaltend spürbaren Abfluss an liquiden Mitteln rechnen. Ratingagenturen haben bereits reagiert und die Kreditwürdigkeit des Konzerns nur noch knapp über dem sogenannten Ramsch-Niveau eingestuft. Zudem signalisieren Berichte aus dem Bankensektor, dass Finanzinstitute zunehmend Mühe haben, milliardenschwere Konsortialkredite für neue Rechenzentrumsprojekte am Markt zu platzieren.
Zwar verzeichnet Oracle im Bereich der Cloud-Infrastruktur ein phänomenales operatives Wachstum und verfügt über einen hohen Bestand an Restleistungsverpflichtungen. Sollte sich das Wachstum jedoch unerwartet abschwächen oder die Refinanzierungskosten dauerhaft hoch bleiben, birgt die schwach gepufferte Bilanz erhebliche Risiken.
KI-Infrastruktur-Sektor Nr. 3: Die großen Hyperscaler (Alphabet – ISIN: US02079K3059, Amazon – ISIN: US0231351067, Microsoft – ISIN: US5949181045 und Meta – ISIN: US30303M1027) – Wie die Kreditklemme die Dominanz der Cash-Könige zementiert
Die Verschärfung der Bedingungen am Kreditmarkt hat für die finanzstärksten Akteure des Marktes – Alphabet, Amazon, Microsoft und Meta Platforms – paradoxerweise eine extrem positive Kehrseite. Diese vier Konzerne planen für das laufende Jahr gemeinsame Investitionsausgaben von über 700 Mrd. USD, die fast vollständig in die KI-Infrastruktur fließen.
Der entscheidende Unterschied zu kleineren Wettbewerbern und hochverschuldeten Anbietern wie Oracle liegt darin, dass diese Giganten ihre Expansion aus einer Position beispielloser finanzieller Stärke heraus vorantreiben. Die vier großen Hyperscaler (Cloud-Computing-Anbieter, der eine extrem riesige, hochautomatisierte IT-Infrastruktur aus zehntausenden oder Hunderttausenden Servern betreiben) hielten zum Ende des jüngsten Quartals zusammen einen gewaltigen Berg an liquiden Mitteln von über 420 Mrd. USD. Da sie ihre gigantischen Rechenzentren weitgehend aus dem eigenen, laufenden Cashflow oder über erstklassige Investment-Grade-Anleihen zu extrem niedrigen Zinsen finanzieren können, betrifft sie die Kreditklemme der Konkurrenz praktisch nicht.
Tiefere Finanzierungszyklen bremsen somit nicht das Tempo der Marktführer, sondern erhöhen lediglich die Hürden und Kosten für jeden, der versucht, mit ihnen zu konkurrieren. CFRA geht davon aus, dass diese Entwicklung langfristig zu einer noch stärkeren Marktbereinigung führen wird. Wenn das weltweite Angebot an Cloud-Kapazitäten die Nachfrage irgendwann einholt, werden die hochverschuldeten Anbieter als erste unter Druck geraten, während sich die Marktanteile und Erträge dauerhaft in den Händen der finanzstärksten Player konzentrieren.
KI-Infrastruktur-Sektor Nr. 4: NVIDIA Corporation (ISIN: US67066G1040) – Das unterschätzte Risiko der kreisförmigen Finanzierungsketten
Für den unangefochtenen Profiteur des KI-Booms, Nvidia, bringt die veränderte Lage an den Kreditmärkten laut den Autoren der CFRA-Studie ein oft übersehenes Risiko mit sich. Zwar untermauern die Analysten ihre Kaufempfehlung für die Aktie mit Verweis auf das exzellente Wachstum des Datencenter-Segments und die historisch moderate Bewertung auf Basis der langfristigen Gewinne. Die massiven Investitionszusagen der großen Hyperscaler bieten zudem einen stabilen, mehrjährigen Umsatzrückhalt, der von den Problemen einzelner kleinerer Anbieter unberührt bleibt.
Das entscheidende Detail, das Investoren dennoch aufmerksam überwachen sollten, ist das Phänomen der sogenannten kreisförmigen Finanzierung. Nvidia agiert am Markt nicht mehr nur als reiner Lieferant der begehrten Grafikprozessoren. Der Chiphersteller hat in der Vergangenheit bei mehreren jungen Cloud-Anbietern selbst erhebliche Eigenkapitalinvestitionen getätigt, Nachfragegarantien ausgesprochen und Umsatzbeteiligungen vereinbart, um deren Kreditaufnahmen abzusichern.
CFRA schätzt, dass mittlerweile rund ein Viertel der zukünftigen Nvidia-Umsätze direkt oder indirekt an solchen kreisförmigen Finanzierungsstrukturen hängen. Die gigantische Cash-Generierung von Nvidia bietet zwar einen enormen Puffer, doch finanzielle Engpässe und verlängerte Zahlungsziele bei den finanzschwachen Abnehmern könnten mittelfristig dazu führen, dass Chipbestellungen verschoben werden und der Wachstumspfad des Marktführers spürbarer an Dynamik verliert.
Fazit: Das Ende der unschuldigen Expansionsphase
Die aktuellen Verwerfungen am Anleihemarkt bedeuten keineswegs das Ende des strukturellen Wachstums im Bereich der Künstlichen Intelligenz. Sie markieren jedoch das Ende einer Phase, in der Kapital billig und für jeden Akteur nahezu unbegrenzt verfügbar war.
Der Markt tritt in eine Phase der strikten Selektion ein. Während die finanziell unabhängigen Tech-Giganten die Schwäche der Konkurrenz nutzen dürften, um ihre ohnehin dominierende Marktposition weiter zu zementieren, steigt das Risiko für hochverschuldete Unternehmen spürbar an. Für Anleger verschiebt sich der Fokus im Depot damit weg von der reinen Umsatzphantasie hin zu einer nüchternen Analyse der Bilanzstärke.
Am Ende der Studie ermutigt CFRA außerdem Anleger übrigens ausdrücklich dazu, trotz alledem nicht zu pessimistisch zu werden, da zunehmende Anwendungsfälle für Künstliche Intelligenz, recht attraktive Bewertungen im Technologiesektor und das hohe Maß an Skepsis die Basis für ein weiteres gutes Jahr 2027 bilden könnten. Eine gezielte Auswahl dürfte dabei aber der Schlüssel zum Erfolg sein.
Bildherkunft: AdobeStock_2159733351