Nike, Clorox, Broadcom & Co.: Die 10 am stärksten unterbewerteten US-Aktien mit breitem Burggraben
Morningstar hat wie in jedem Quartal die Zusammensetzung des Wide Moat Focus Index angepasst. Und wir berichten wie immer über die Auf- sowie Absteiger und über jene 10 US-Qualitätsaktien mit Schutzgraben, die aktuell am günstigsten sind.
Wer als Anleger langfristig Vermögen aufbauen will, sollte sich ein Prinzip ansehen, das sich in der Praxis oft bewährt hat. Gemeint ist damit das Konzept des ökonomischen Schutzgrabens. Gemeint sind damit jene uneinnehmbaren Wettbewerbsvorteile von unerschütterlichen Marken über Patente bis hin zu gigantischen Skaleneffekten, die Konkurrenten auf Distanz halten und ein Geschäftsmodell krisenfest machen.
Genau diese Kombination aus hoher Qualität und dauerhafter Preissetzungsmacht ist es, die Burggraben-Aktien für geduldige Investoren so wertvoll macht. Noch attraktiver wird die Gleichung, wenn der Markt solche Ausnahmetitel vorübergehend mit einem spürbaren Preisnachlass versieht.
Hier setzt der Wide Moat Focus Index von Morningstar an, der genau jene Unternehmen erfasst, die von den Analysten mit einem breiten wirtschaftlichen Burggraben versehen wurden und deren Aktien im Vergleich zu den Schätzungen des fairen Wertes zu den niedrigsten Marktpreisen gehandelt werden. Damit bietet das Barometer solide Bilanzen und bedeutende Wettbewerbsvorteile – zwei laut Morningstar sehr wünschenswerte Eigenschaften, insbesondere in unsicheren Marktzeiten wie heute.
Die Bausteine dieses Index bieten laut dem US-Finanzdienstleister langfristig orientierten Anlegern einen fruchtbaren Boden, um nach qualitativ hochwertigen Aktien zu suchen, die zu attraktiven Bewertungen gehandelt werden.
Einige Aktien handeln trotz breiten Schutzgräben deutlich unter ihren fairen Werten
Morningstar hat im Zuge der Index-Neuaufstellung zum Stichtag 21.09.26 auch jene zehn US-Aktien mit breitem Burggraben im Morningstar Wide Moat Focus Index genannt, die da am stärksten unterbewertet gemessen an den von den zuständigen Analysten berechneten fairen Werten waren.
Alle diese zehn Namen werden als qualitativ hochwertige Aktienideen angesehen, die langfristig orientierte Anleger als Anlagealternativen in Betracht ziehen sollten, so Morningstar.
Die anschließende Aufstellung zeigt diese zehn Titel mit ihren fairen Werten laut Morningstar sowie die sich daraus ergebenden Abschläge gemessen an den aktuellen Kursen. Wobei sich unsere Angaben auf die Schlusskurse vom 30.09. beziehen:
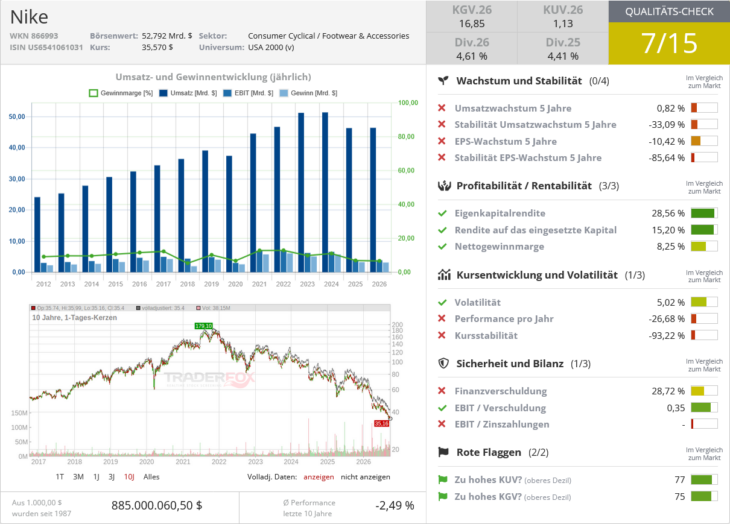
- Nike: Kurs am 30.09.: 35,40 USD, fairer Wert: 94,00 USD, Abschlag: 62 %
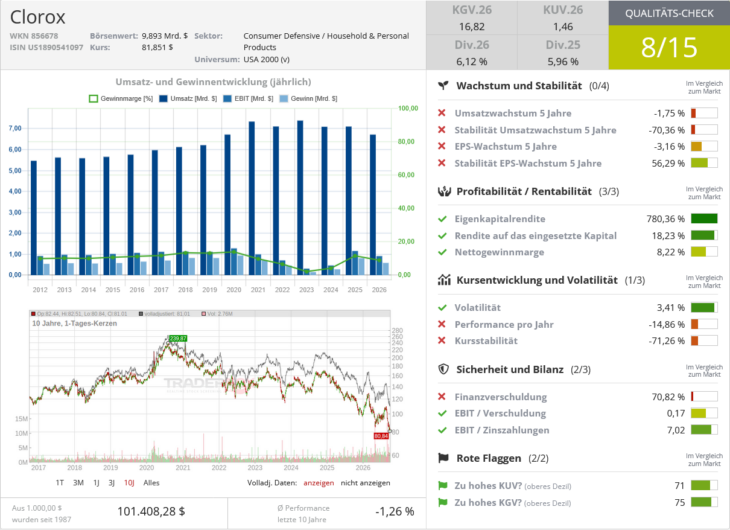
- Clorox: Kurs am 30.09.: 81,01 USD, fairer Wert: 154,00 USD, Abschlag: 47 %
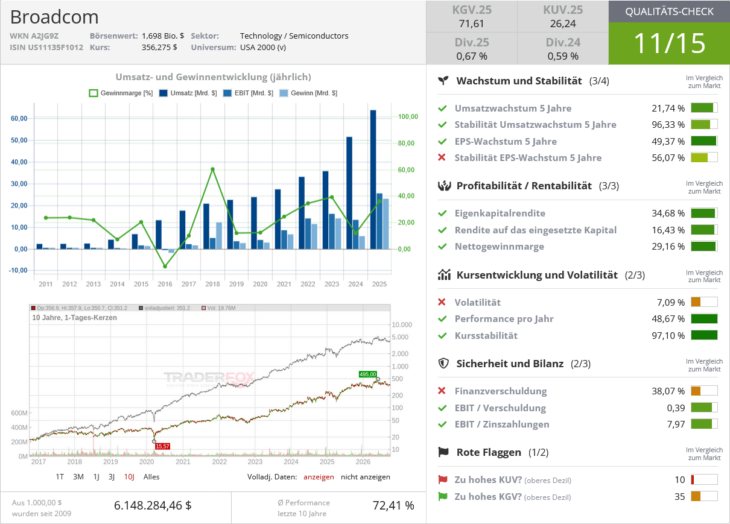
- Broadcom: Kurs am 30.09.: 351,19 USD, fairer Wert: 650,00 USD, Abschlag: 46 %
- LPL Financial: Kurs am 30.09.: 305,80 USD, fairer Wert: 543,00 USD, Abschlag: 44 %
- Otis Worldwide: Kurs am 30.09.: 64,32 USD, fairer Wert: 105,00 USD, Abschlag: 39 %
- Broadridge Financial Solutions: Kurs am 30.09.: 161,10 USD, fairer Wert: 250,00 USD, Abschlag: 36 %
- Tyler Technologies: Kurs am 30.09.: 318,60 USD, fairer Wert: 500,00 USD, Abschlag: 36 %
- Constellation Brands: Kurs am 30.09.: 113,06 USD, fairer Wert: 173,00 USD, Abschlag: 35 %
- Zoetis: Kurs am 30.09.: 69,83 USD, fairer Wert: 102,00 USD, Abschlag: 32 %
- Zimmer Biomet: Kurs am 30.09.: 88,83 USD, fairer Wert: 130,00 USD, Abschlag: 32 %
Zu jenen drei Werten, die Morningstar zum 21.09. als um unterbewertesten eingestuft hat, ergänzen wir nachfolgend noch einen Teil der Ausführungen von Morningstar zu den jeweils betriebenen Geschäftsaktivitäten und der Art der existierenden Schutzgräben.
Nikes Fokus auf Innovation und seine Sichtbarkeit im globalen Sport sollten bessere Ergebnisse bringen
Morningstar betrachtet Nike als Marktführer im Bereich der Sportbekleidung und man ist davon überzeugt, dass sich das Unternehmen von seinen jüngsten Problemen erholen wird, zu denen eine schwächelnde Produktentwicklung, eine geringe Nachfrage nach Sportbekleidung und angespannte Beziehungen zu Großhändlern gehörten.
Die Einstufung mit einem breiten Burggraben basiert auf dem immateriellen Markenwert, da die Analysten davon ausgehen, dass das Unternehmen Premiumpreise beibehalten und für mindestens 20 Jahre wirtschaftliche Gewinne erwirtschaften wird. Dank seiner globalen Sichtbarkeit durch zahlreiche Sportsponsorings ist Nike die größte Marke für Sportschuhe in allen Hauptkategorien und in den meisten Märkten. Das Unternehmen sieht sich einem erheblichen Wettbewerb ausgesetzt, aber Morningstar glaubt, dass es über einen langen Zeitraum hinweg bewiesen hat, dass es Marktanteile und Preisgestaltung halten kann.
Im Rahmen seiner „Win Now“-Strategie legt Nike einen erneuten Fokus auf seine Hauptpartner, seine Produkte und seine Verbindungen zum internationalen Sport. In den letzten Jahren hat das Unternehmen in sein Direktvertriebsnetz investiert und gleichzeitig viele Großhändler gekürzt. Mit dieser Strategie verringerte das Unternehmen seine Abhängigkeit von undifferenzierten Einzelhändlern und steigerte gleichzeitig seine Verbindungen zu anderen, die die Marke Nike näher an die Verbraucher bringen, eine vollständige Produktpalette führen und es ihm ermöglichen, die Markenbotschaft zu kontrollieren.
Leider verlor das Unternehmen durch diesen Prozess auch an Schwung bei seinen Kernkunden. Um Anteile zurückzugewinnen, investiert Nike in neues Marketing und neue Produkte und baut gleichzeitig die Beziehungen zum Einzelhandel und zur globalen Sportgemeinschaft wieder auf. Nike erwartet, einen Großteil des „Win Now“-Prozesses bis Ende des Kalenderjahres 2026 abzuschließen und im Kalenderjahr 2027 viele innovative Produkte auf den Markt zu bringen.
Unterdessen hat das Unternehmen in China zu kämpfen, aber Morningstar glaubt weiterhin, dass es dort großartige Möglichkeiten für ein Umsatzwachstum gibt, da der Markt durch Wohlstandsbildung und staatliche Investitionen in den Sport expandiert. Nike arbeitet daran, seine führende Marktposition und Preismacht in dem Land zurückzugewinnen, indem es alte Bestände abbaut und in Marketing und lokale Produktentwicklung investiert.
Die Analysten vergeben eine Einstufung mit breitem Burggraben für Nike, das weltweit größte Sportbekleidungs- und -schuhunternehmen, basierend auf einem immateriellen Markenwert.
Als Beweis für seinen Wettbewerbsvorteil beliefen sich Nikes bereinigte Renditen auf das eingesetzte Kapital einschließlich Goodwill in den letzten fünf Fiskaljahre im Durchschnitt auf 24 %, was weit über den geschätzten gewichteten durchschnittlichen Kapitalkosten von 9 % liegt. Darüber hinaus prognostiziert Morningstar, dass die jährlichen bereinigten Renditen des Unternehmens einschließlich immaterieller Vermögenswerte im nächsten Jahrzehnt im Durchschnitt 31 % betragen und seine Kapitalkosten für mindestens die nächsten 20 Jahre übertreffen werden, wie es für eine Einstufung mit breitem Burggraben erforderlich ist.
Zusätzlich zu quantitativen Faktoren bewertet Morningstar Hersteller von Sportbekleidung wie Nike anhand von fünf spezifischen Kriterien: geografische Reichweite, Preisgestaltung, Sponsoring/Sichtbarkeit, Produktqualität/-leistung und Kontrolle über den Vertrieb. Die Analysten bewerten das Unternehmen als hoch bei geografischer Reichweite, Sponsoring/Sichtbarkeit, Preisgestaltung und Produktqualität/-leistung, aber als moderat bei der Kontrolle über den Vertrieb.
Quelle: Qualitäts-Check TraderFox
Clorox arbeitet daran, Ressourcen freizusetzen, um seine starken immateriellen Markenwerte zu unterstützen
Mit seiner gefestigten Position im Einzelhandel und seinem unermüdlichen Fokus auf Investitionen in seinen führenden Markenmix hat Clorox den Ansturm des Drucks durch Covid, Sorgen um die Lieferkette, rasante Inflation und einen Cybersicherheitsangriff im August 2023 überstanden. In jüngerer Zeit hat das Unternehmen eine Zunahme der branchenweiten Werbeausgaben eingeräumt, insbesondere bei Katzenstreu, Beuteln und Folien. Dennoch glaubt Morningstar nicht, dass dies auf eine irrationale Wettbewerbslandschaft hindeutet oder dass das Unternehmen eine Strategie verfolgt, bei der das Volumen über dem Wert steht. Stattdessen nehmen die Analysten, dass Clorox weiterhin langfristigen Investitionen verpflichtet ist, um seinen Wettbewerbsvorteil zu wahren.
Die Pandemie kurbelte die Akzeptanz des E-Commerce an und machte deutlich, dass Clorox seine digitalen Fähigkeiten verbessern muss. In diesem Zusammenhang hat das Management mehr als 500 Mio. USD bereitgestellt, um Produktivitätsverbesserungen zu beschleunigen, was die Morningstar-Analyten für klug hielten. Da die Einführung des ERP-Systems nun endlich der Vergangenheit angehört, unterstellt man, dass Clorox von verbesserten Entscheidungsprozessen, Bedarfsplanung und betrieblicher Effizienz profitieren sollte.
Die Analysten gehen davon aus, dass ein Teil der Einsparungen aus diesen Bemühungen in die Markteinführung von für Verbraucher wertvollen Innovationen und die Anpreisung ihrer Produkte fließen wird, was Morningstar angesichts verhaltener Verbraucherausgaben und intensiven Wettbewerbs besonders kritisch erscheint. Clorox tritt in den meisten Kategorien gegen günstigere Handelsmarken an, aber Morningstar glaubt, dass Investitionen in Innovation und Marketing seinen Produkten helfen sollten, im Regal aufzufallen und den Abwärtstrend zu verhindern. Dies untermauert die Prognose, dass Clorox jährlich rund 13 % des Umsatzes – fast 1,2 Mrd. USD – für Forschung, Entwicklung und Marketing aufwenden wird.
Über operative Investitionen hinaus gehen die Analysten davon aus, dass Clorox auf dem besten Weg ist, die Bruttomarge im mittleren 40-Prozent-Bereich zu halten, die das Geschäft historisch geprägt hat (nach einem Tiefstand in den niedrigen 30ern im zweiten Quartal des Fiskaljahres 2022, als die Kosteninflation die Gewinne auffraß). Trotz des potenziellen Schlags durch Zölle und höhere Derivate auf Ölbasis aufgrund des Konflikts im Nahen Osten glauben die Analysten, dass Clorox eine Kombination aus Kosteneinsparungsbemühungen, Preis-Packungs-Architektur und gezielten Preiserhöhungen klug nutzen wird, um jeden anhaltenden Schlag für die Margen abzufedern.
Morningstar vergibt für Clorox einen breiten wirtschaftlichen Burggraben basierend auf der Stärke seines vielseitigen Markenmixes und seiner gefestigten Position bei führenden Einzelhändlern. Die Analysten vermuten, dass sein Vorsprung auch Größenvorteile untermauert. Die Rendite auf das eingesetzte Kapital einschließlich Goodwill lag in den letzten zehn Jahren im Durchschnitt bei fast 22 %. Trotz potenzieller inflationsbedingter Gegenwinde, die die Margen auffressen, prognostizieren die Analysten, dass die Rendite auf das eingesetzte Kapital in den nächsten zehn Jahren im Durchschnitt 20 % pro Jahr betragen wird, was etwa dem Dreifachen der Kapitalkostenschätzung von 7 % entspricht.
Clorox war in den letzten Jahren mit einer Welle von Gegenwinden konfrontiert, nach einer außergewöhnlichen Nachfrage zu Beginn der Pandemie, dem anschließenden Unwohlsein in der Lieferkette, rasanter Inflation und im Jahr 2023 einem Cybersicherheitsverstoß, der das Unternehmen zwang, einige Informationstechnologiesysteme (einschließlich der Bestellung) offline zu nehmen. Aber durch all das hindurch hat Clorox seinen strategischen Leitfaden weiter umgesetzt, der sich darauf konzentriert, seinen führenden Markenmix durch Innovation und Marketing über Preisklassen hinweg zu unterstützen, lobt Morningstar.
Quelle: Qualitäts-Check TraderFox
Broadcom mit breitem Burggraben ist ein KI-Chip-Titan in den Bereichen Netzwerke und kundenspezifisches Computing
Nach Ansicht von Morningstar sind die Netzwerk- und kundenspezifischen Chipgeschäfte von Broadcom die stärksten und die primären Treiber des breiten wirtschaftlichen Burggrabens und der Ergebnisse des Unternehmens. Die Analysten erwarten, dass das Unternehmen eine dominante Position bei Standardsilizium für Switching- und Routing-Anwendungen behält, wo man es bei hohen Geschwindigkeiten als das beste seiner Art ansieht.
Die Experten erwarten zudem, dass es eine formidablen Position bei kundenspezifischen Beschleunigern für Künstliche Intelligenz innehat, da es von Hyperscale-Cloud-Anbietern profitiert, die Chips bauen, um ihre Abhängigkeit von Nvidia zu verringern. Man sieht Broadcom als den wichtigsten sekundären KI-Rechen-Anbieter neben Nvidia, da Hyperscaler weiterhin kundenspezifisches Silizium anstreben, um Leistung zu gewinnen, Geld zu sparen und eine Lieferantenbindung zu vermeiden.
Außerhalb von Chips verkaufen die Softwareunternehmen von Broadcom Virtualisierungssoftware, Mainframe-Software und Cybersicherheitssoftware, und Morningstar betrachtet ihre Angebote als äußerst wettbewerbsfähig. Broadcoms Fokus auf strategische große Softwarekunden wie Finanzinstitute, Regierungen und große Unternehmen – bei denen das Unternehmen tief verwurzelt ist – führt zu hohen Wechselkunden. Die Analysten sehen auch Upselling-Möglichkeiten mit VMware im Portfolio des Unternehmens.
Morningstar erwartet, dass Broadcom infolge seines rasant wachsenden KI-Chip-Geschäfts rasant wachsen wird. Die Analysten glauben, dass KI bereits der primäre Treiber für die Ergebnisse von Broadcom ist. Für sie ist eine Investition in Broadcom heute eine Investition in seine KI-Chip- und Netzwerkgeschäfte. Außerhalb der KI sieht man ein moderateres Wachstum, das von VMware und Nicht-KI-Netzwerken angeführt wird.
Die Analysten erwarten, dass Übernahmen weiterhin auf dem Radar von Broadcom stehen werden, allerdings vielleicht mit größeren, weniger häufigen Transaktionen. Nach dem Kauf von VMware im Jahr 2023 erwartet man, dass sich das Unternehmen einige Jahre lang auf den Schuldenabbau konzentriert, bevor es den Übernahmemarkt wieder erschließt.
Die Annahme lautet, dass Broadcom einen breiten wirtschaftlichen Burggraben besitzt, der aus immateriellen Vermögenswerten im Chip-Design und den Wechselkosten für seine Softwareprodukte resultiert. Die Stärke sowohl bei Chips als auch bei Software ermöglicht es dem Unternehmen, hervorragende buchhalterische und wirtschaftliche Gewinne zu erzielen, und die Analysten glauben, dass seine wettbewerbsfähige Positionierung es ihm ermöglichen wird, dies mit größerer Wahrscheinlichkeit als nicht für die nächsten 20 Jahre zu tun.
Während sie die meisten Geschäfte von Broadcom isoliert als mit Burggräben versehen betrachten, glauben sie, dass seine Fähigkeit, unterschiedliche Unternehmen durch Übernahmen zu aggregieren und mit hervorragender Effizienz zu betreiben, seinen breiten Burggraben stärkt. Morningstar sieht diesen breiten Burggraben in beeindruckenden operativen und wirtschaftlichen Gewinnmargen belegt.
Der Großteil des Geschäfts von Broadcom liegt in Halbleitern, die zunehmend von KI-Computing und Netzwerken angetrieben werden. Außerhalb von KI sieht man ein breites Portfolio von Netzwerk-, Funk- und Speicherchips, aber diese sind für das Endergebnis zunehmend vernachlässigbar. Zudem heißt es, dass die beiden größten Expositionen hier – Rechen- und Netzwerkchips – von der Design-Expertise mit breitem Burggraben im Chip-Design profitieren dürften.
Quelle: Qualitäts-Check TraderFox
Turnusgemäße Überarbeitung des Index führt wieder zu einigen Veränderungen
Um den Index auf die am günstig bewertesten Qualitätsaktien zu konzentrieren, nimmt Morningstar regelmäßige Neuzusammensetzungen vor. Der Index besteht aus zwei Teilportfolios mit jeweils 40 Aktien, die sich bei vielen Positionen überschneiden. Die Teilportfolios werden halbjährlich in abwechselnden Quartalen nach einem gestaffelten Zeitplan neu zusammengesetzt.
Morningstar bewertet die Bestände des Index neu und fügt basierend auf einer voreingestellten Methodik Aktien hinzu oder entfernt sie. Da die Aktien innerhalb jedes Teilportfolios gleich gewichtet sind, beinhaltet der Prozess der Neuzusammensetzung auch die entsprechende Anpassung der Positionsgrößen. Nach der jüngsten Neuzusammensetzung wurden in der Hälfte des Portfolios 15 Aktien neu hinzugefügt und 15 eliminiert.
Die 15 unterbewerteten Index-Aufsteiger im Überblick
Quelle: Morningstar, Stand: 21.09.26
Diese aus der Sicht von Morningstar falsch gepreisten Aktien – oder die man anders ausgedrückt für deutlich unterbewertet hält, wurden dem neu zusammengestellten Teilportfolio des Indexes am 18. September 2026 hinzugefügt:
Elf dieser 15 hinzugefügten Aktien stammen aus den Sektoren Technologie, zyklische Konsumgüter und Industrie, während die übrigen aus verschiedenen anderen Branchen stammen.
Die Aktien aus der nachfolgenden Tabelle wurden am 18. September 2026 aus dem Teilportfolio entfernt. Aktien können aus einigen Gründen entfernt werden: Herabstufung der Burggraben-Bewertung, Unterschreitung einer bestimmten Marktkapitalisierung oder signifikanter Anstieg des Verhältnisses von Preis zu fairem Wert.
Die 15 aus dem Index entfernte Aktien im Überblick
Quelle: Morningstar, Stand: 21.09.26
Die meisten dieser Aktien wurden verdrängt, weil andere Titel zum Zeitpunkt der Umschichtung attraktiver bewertet waren. Allerdings wurden CoStar Group und TransUnion entfernt, weil ihre Burggraben-Einstufung von breit auf schmal herabgestuft wurde, während MarketAxess wegen einer zu geringen Marktkapitalisierung ausschied.
Entfernte Aktien sind nicht zwingend Verkaufskandidaten – insbesondere dann nicht, wenn sie sich weiterhin in einem Kaufbereich bewegen –, sie sind nur zum jeweiligen Zeitpunkt der Neuzusammensetzung schlicht weniger unterbewertet als die neu hinzugefügten Titel, so Morningstar.
Bildherkunft: AdobeStock_2199438420